從反彈到趨勢確認:2026 國際藝術市場進入新一輪結構性復甦
2026-10-14|撰文者:劉家蓉
2026 年進入最後一季,國際藝術市場的基調已比年初清晰許多。回看 Artprice 的長期統計,全球藝術拍賣成交額在 2022 至 2024 年連續三年下滑後,2025 年終於出現反彈。Artprice 在最新年度報告中更直接指出,2025 年下半年市場動能明顯回升,成交件數、拍賣場次與百萬美元級拍品數量同步增加;而更重要的是,這股回升並沒有停留在 2025 年。經過 2026 年紐約、倫敦與香港主要拍賣季的連續驗證,拍賣市場的復甦已逐漸從「單一季度的反彈」,轉化為具有延續性的趨勢。Artprice 最新《2026 當代藝術市場報告》(The 2026 Contemporary Art Market Report) 顯示,2025 年 7 月至 2026 年 6 月間,全球純藝術拍賣成交額年增達 41%,主要動能來自現代與戰後藝術;其中當代藝術在連續三年下滑後,也重新回到正成長,成交金額增加約 6%(16.2 億美元)、成交量增加約 9%(207,900 件),成交件數更連續第六年創下新高。
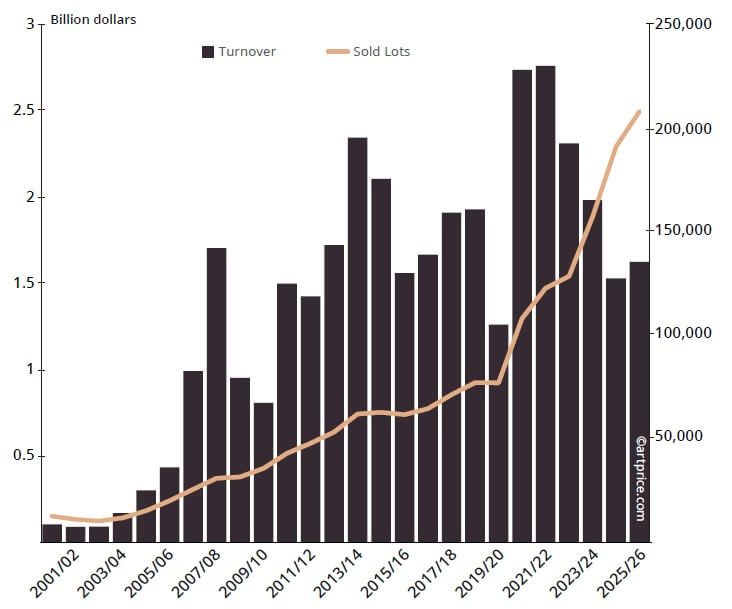 2000年以來的當代藝術拍賣成交額,圖取自 Artprice《2026 全球當代藝術市場報告》。
因此,到了今年第四季,市場真正值得討論的問題已不再只是「藝術市場是否回暖」,而是這一輪復甦究竟呈現出什麼結構,以及資金正在流向哪裡。目前答案已逐漸浮現:市場確實回溫,但與上一輪疫情後回漲的情形有所不同。2026 年最明顯的特徵,是成交活絡程度提升,但價格並沒有全面回到疫情後高峰,這意味著市場恢復的是「流動性」,而不是「全面追價」。對買家而言,藝術品重新成為值得配置的資產與收藏標的,但出手標準明顯提高,來源清楚、藝術史位置成熟、作品品質突出以及估價合理,重新成為決定成交與否的核心條件。另一方面,前一輪漲幅過快的超當代藝術市場仍持續消化泡沫,Artprice 指出,40 歲以下藝術家板塊在同期仍下跌 26.6%,顯示市場雖然整體回升,卻不是所有板塊同步受惠。這也是 2026 年與 2021、2022 年最大的不同:上一輪行情的關鍵字是「追高」,這一輪的關鍵字則更接近「篩選」。
香港秋拍,成為亞洲市場信心的重要驗證
如果說今年上半年紐約與倫敦已經證明高端資金回流,那麼 9 月底的香港秋拍,則進一步確認亞洲市場也正在恢復交易動能。佳士得香港 9 月 29 日舉行的「二十及二十一世紀藝術晚間拍賣」成交總額達 7.264 億港元,約 9,260 萬美元,較去年同期增加 28%,全場更達到 100% 成交率;隔日兩場日間拍賣分別錄得 1.193 億港元及 1.108 億港元成交,三場合計接近 9.57 億港元。領銜作品為 Jean-Michel Basquiat 1984 年的《Ancient Scientist》,以 7,697.5 萬港元、約 981 萬美元成交,成為本季截至 9 月底亞洲拍賣價格最高的藝術品;趙無極《銀河-09.11.56》亦以約 5,890 萬港元成交,草間彌生大型《南瓜》繪畫則取得約 5,820 萬港元。此外,塞尚、馬蒂斯、達利及魯本斯等西方藝術家亦在亞洲刷新不同層級的拍賣紀錄,反映亞洲市場的回溫,至少在高資產藏家層級,已不再只是單一地域或單一藝術類型的行情。
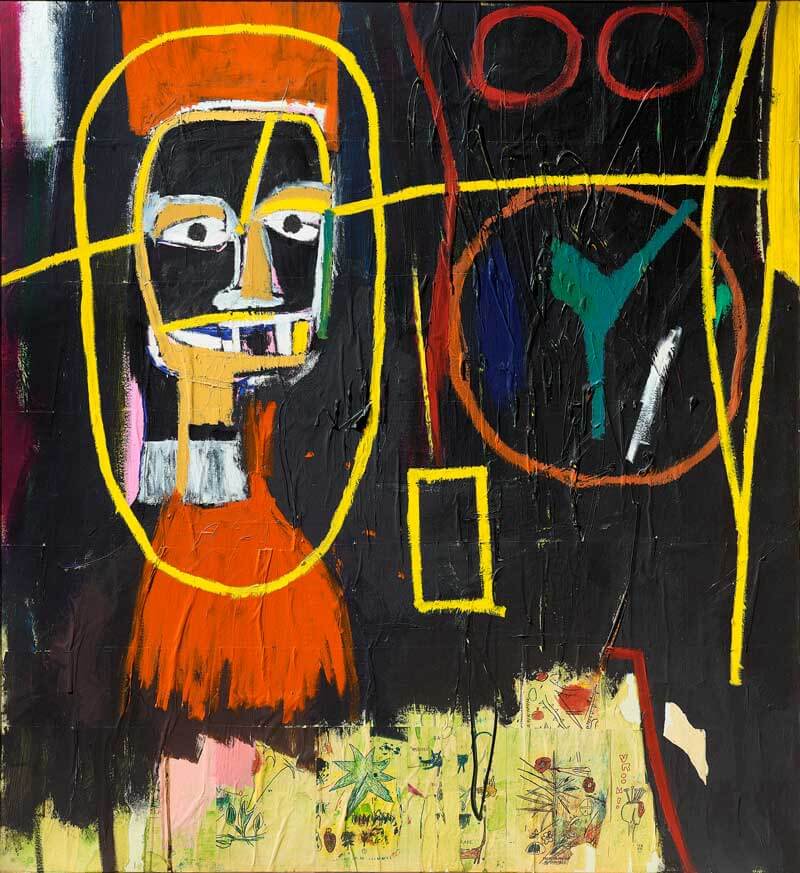
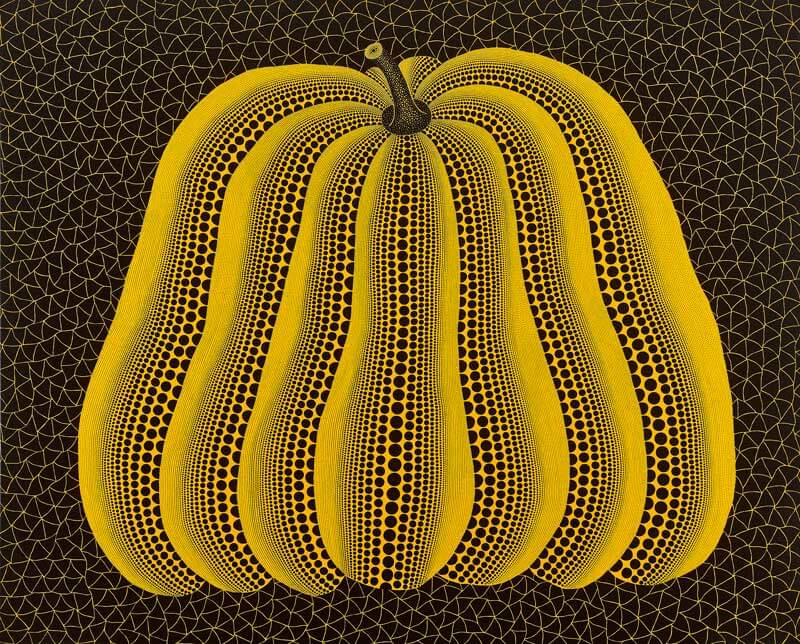 Christie's Hong Kong 於 9 月 29 日舉行的「20th and 21st Century Evening Sale」夜間拍賣中,以 Jean-Michel Basquiat 於 1984 年創作的畫作《Ancient Scientist》作為領銜拍品。該作以 7,697.5 萬港元成交,畫面呈現 Basquiat 具代表性的骷髏式圖像,靈感源自多元文化脈絡。草間彌生作品《A-南瓜 (YHP) 》,在佳士得香港晚間拍賣以5,820萬港幣成交。圖取自佳士得。
這組數字最值得關注的,不只是成交總額,而是市場深度正在恢復。佳士得表示,本季買家來自 36 個國家及地區,大中華與東南亞仍是主要力量,而千禧世代與 Z 世代更占新買家約三成。晚拍承接高端資金,日拍也能維持相當規模,代表交易不再完全依賴單一頂級拍品;當市場同時具備高價作品競標與中價市場流動性,復甦才更接近具有持續性的市場結構。富藝斯香港 9 月 30 日舉行的現代與當代藝術拍賣,也提供了相似訊號,兩場合計成交約 9,447 萬港元,其中晚拍按金額計成交率達 96%、按件數計達 94%。富藝斯亦強調,帶有重要來源及藝術史意義的作品,依然能引發競投。
蘇富比創三年來香港同類晚拍最佳成績
蘇富比的結果同樣強化了這項訊號。9 月 28 日香港現當代藝術晚拍及藤田嗣治專場合計成交 7.386 億港元,約 9,600 萬美元,較前一季增加 35%,為蘇富比香港相關類別自 2023 年秋季以來最高成交總額。其中奈良美智《Present》以 7,166 萬港元成為當晚最高價作品;另一件《The Crated Room in Iceland/Drawing Room》則以 6,190 萬港元成交。日本藝術家的整體表現尤其突出,草間彌生《Infinity-Nets》以 1,536 萬港元成交,高於拍前高估價;石田徹也《Can't Fly Anymore》亦超越高估價,以 1,216 萬港元成交,蘇富比並表示,兩場晚拍中的日本藝術家作品全部成交。
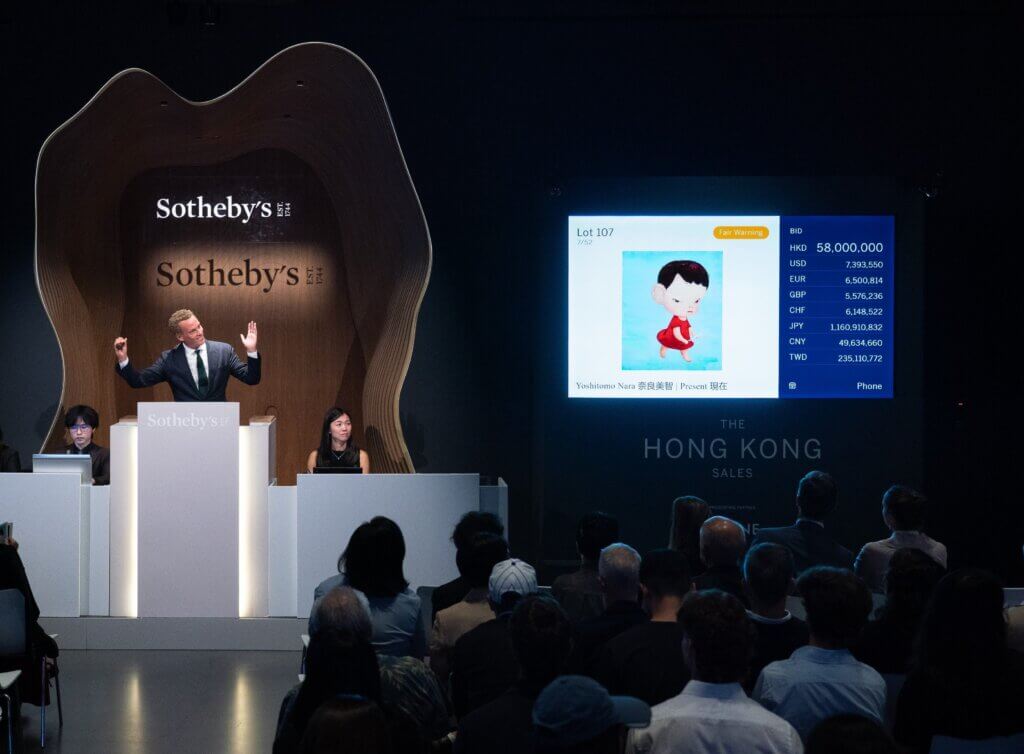 2026香港蘇富比秋季「現當代藝術晚間拍賣」奈良美智《Present》以5800萬港元落槌。圖取自蘇富比。
同場亦出現另一個值得注意的現象,就是亞洲市場對具有藝術史脈絡的西方藝術需求正在增加。雷諾瓦一件風景作品以 5,214 萬港元成交,超過拍前高估價兩倍,刷新雷諾瓦作品在亞洲拍賣紀錄;馬蒂斯亦以 2,103 萬港元刷新其亞洲拍賣最高價;越南裔法國藝術家武高談則以 2,896 萬港元創下越南藝術作品全球拍賣紀錄。相較於前幾年市場高度集中在幾位熱門當代藝術家,今年秋季最重要的改變,是需求開始重新向「美術史價值」與成熟市場擴散,藏家不再只是追逐短期熱度,而是重新關注作品在藝術史與長期收藏脈絡中的位置。
Frieze Seoul:亞洲市場回暖,但「謹慎」仍是關鍵字
香港之外,9 月初的 Frieze Seoul 亦提供另一個觀察亞洲市場的窗口。相較 2022 年 Frieze Seoul 首屆登場時的市場熱潮,如今韓國藝術市場已逐步進入「更成熟、更多元,也更可持續」的發展階段。第五屆 Frieze Seoul 累計超過 7 萬名訪客,來自 54 個國家與地區,較 2025 年的 48 國更廣;機構訪客同樣創新高,共有來自 25 國的 178 間美術館與機構代表到場,較去年逾 160 間再進一步成長。其中韓國現代藝術家的需求依然強勁,Kukje Gallery 帶來 Yoo Youngkuk 1971 年作品,以約 22 億至 25 億韓元、約 160 萬至 185 萬美元售出,成為 Frieze Seoul 創辦以來韓國藝術家最高公開成交價之一;Gallery Hyundai 的 Kim Tschang-yeul 作品則以 18 萬至 110 萬美元不等價格成交,Hauser & Wirth 更將 Rashid Johnson 一件約 120 萬美元作品售予韓國重要機構。
▋ 專題報導|Seoul Art Week 2026 首爾藝術週
但整體交易氣氛仍偏審慎,相較早期的熱度,今年市場更強調價格與作品品質之間的匹配。多家畫廊指出,今年藏家的決策更加謹慎,較易成交的作品往往落在較合理的價格區間,年輕藝術家與中低價作品亦獲得更多關注。今年 Frieze Seoul 與 Kiaf 的早期成交亦顯示,畫廊普遍採取更審慎的定價策略,並增加年輕藝術家及相對容易入手作品的比重。這與香港拍賣市場形成一致的呼應:資金沒有離開亞洲,但資金正在變得更理性。無論是拍賣還是藝博會,亞洲藏家的興趣並沒有消失,而是由「快速建立收藏」轉向「更精準地選擇作品」。因此,今年亞洲市場最重要的訊號,並不是重新出現追捧、搶購,而是返場的買家購藏邏輯更為成熟。對市場而言,相較短期價格快速上升,這樣的發展節奏更有機會形成穩定且可持續的市場基礎。
高價市場仍重要,但市場底部也在擴大
另一個過去較少被注意、但今年愈來愈重要的變化,是成交數量正在持續擴大。Artprice 指出,全球藝術拍賣市場目前的穩定度,已不再完全依賴少數億元級拍品;雖然高端作品依然是成交額成長的重要來源,但低價與中低價交易的數量,正成為支撐市場流動性的另一根支柱。大型私人收藏、重要名作依然能製造市場焦點,但更多買家正透過較低價格帶進入藝術市場,拍賣公司的線上交易與日拍,也開始扮演更重要的角色。
如果說過去的藝術市場常以「一件作品賣了多少錢」衡量熱度,現在更值得觀察的,或許是有多少作品正在成交,以及有多少新買家願意持續進入市場。市場正從追求價格高峰,逐漸轉向追求交易深度,這也使得 2026 年的復甦,與 2020 至 2022 年由低利率、大量流動性與新進藏家所推動的行情很不一樣。上一輪市場很容易出現「只要是熱門藝術家就有人追價」的情況,而相比於前兩年「好作品也可能乏人問津」的市場氣氛,今年更常見的則是,只要作品與價格匹配,買家願意出手。這代表藏家不是離開市場,而是重新建立價格判斷,也解釋為什麼拍賣公司今年在市場流動性回來之際,普遍更加強調 fresh-to-market、重要私人收藏、完整來源,以及較為務實的估價策略。
2026 年真正確立的,是市場信心而非全面追價
如果把今年 5 月紐約、6 月倫敦以及 9 月香港三個重要拍賣季放在一起觀察,一條非常清楚的市場邏輯正在形成。今年春季,佳士得 S.I. Newhouse 收藏中 Jackson Pollock《Number 7A》以 1.812 億美元成交;蘇富比隨後在倫敦推出 Joe Lewis 收藏,單場取得約 2.963 億英鎊,成為市場回升的重要指標。到了下半年香港,Basquiat、奈良美智、趙無極、草間彌生及印象派大師則再次吸引資金。這些作品的共同特徵並不是「當代」或「現代」,而是品質、來源與稀缺性,也說明從年初到現在,最重要的變化或許並不是某件作品又創下多少億元成交,而是「市場信心」本身正在恢復。
2025 年的反彈,到了 2026 年並沒有消失;相反地,經過紐約、倫敦、首爾與香港幾個主要市場的持續驗證,目前已逐漸形成一條較清晰的路徑:成交回升、買家回流、流動性恢復,但買家對價格合理性的判斷也更加審慎。這樣的復甦看起來不像 2021 年那麼強烈,卻可能更加健康與穩定,因為市場真正需要的,並不是每一件作品都不斷創新高,而是好作品能夠形成競爭、合理價格能夠成交,並讓藏家願意持續留在市場之中。接下來 11 月紐約秋拍仍是今年最後一個重要測試。如果目前從亞洲到歐美所呈現的成交率、買家活躍度與價格穩定性能夠延續,那麼 2026 年或許不只是藝術市場結束修正的一年,更可能成為下一個市場週期真正開始成形的轉折點。
關鍵字:秋拍、拍賣市場、當代藝術市場、佳士得、蘇富比